为什么我觉得 $HYPE 价格会在年底至少翻三倍
在加密货币领域,具备真实收入、强现金流与代币价值闭环的项目仍属稀缺。Hyperliquid 是极少数正在兑现这些特征的项目之一。接下来我将从这些方面入手并从市占率对估值的杠杆效应角度来阐述为什么我认为 $HYPE 价格会在年底至少翻三倍。
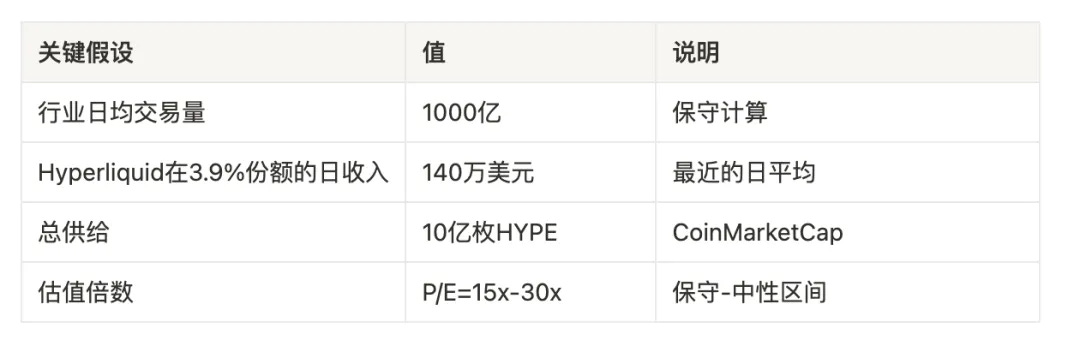
- 回购叙事:平台收入基本大部分用于回购 $HYPE。当前 Hyperliquid 收入的 97% 都会用来回购 $HYPE。自 2 月份以来已累计回购价值 9600 万美元的 HYPE 代币,相当于每天约 140 万美元的回购量。
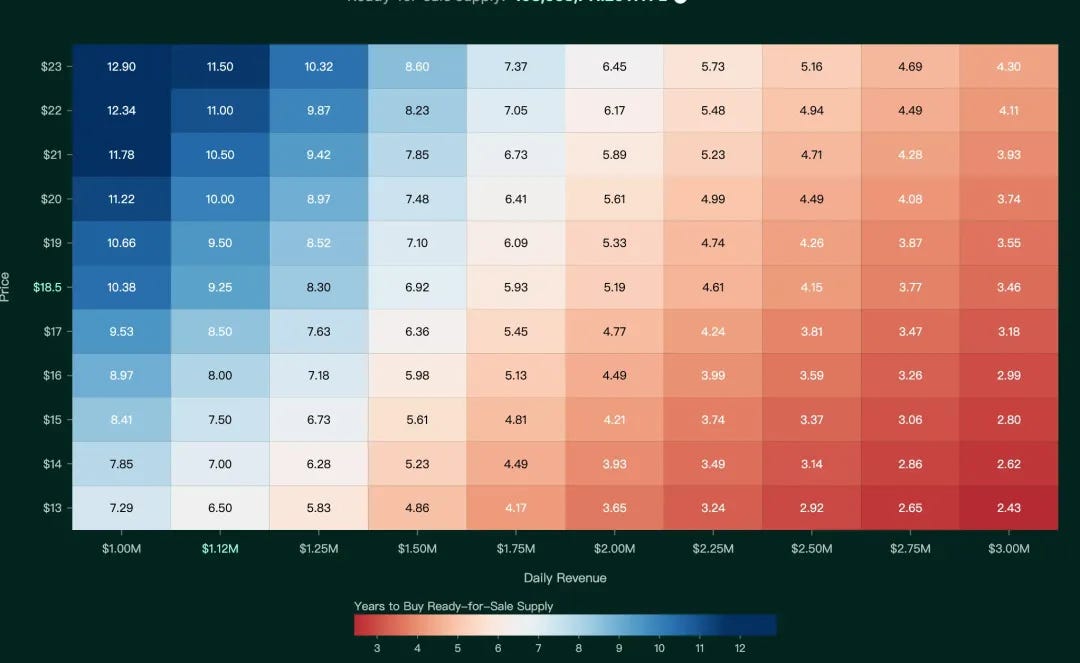
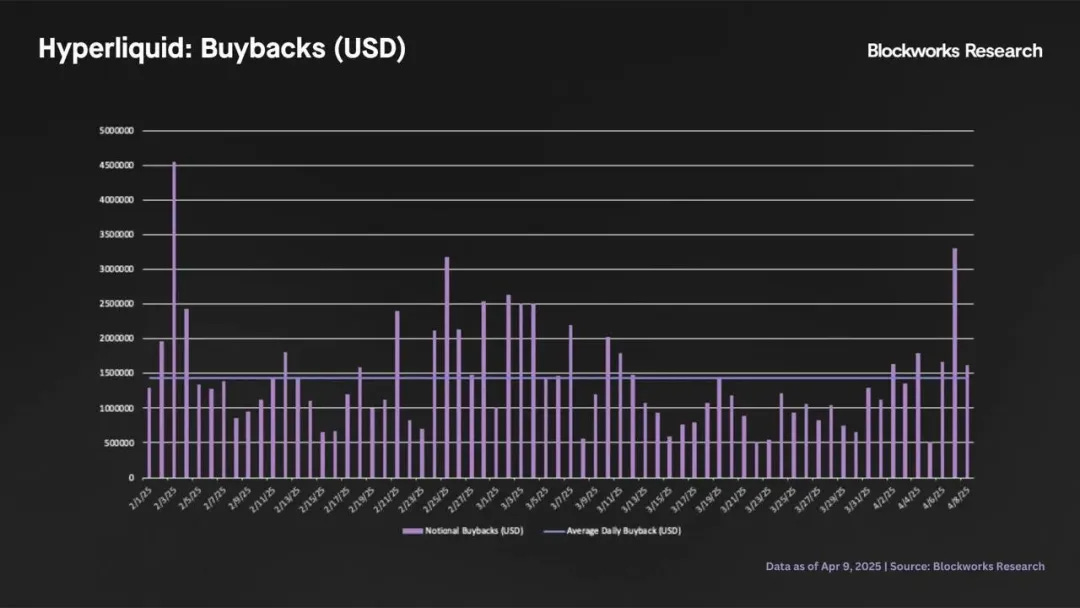 当前市值下,全部流通代币理论上将在不到 7 年内被系统性买回。本质上来说,$HYPE 持有者间接拥有了 Hyperliquid 的现金流权利,HYPE 已不再只是平台治理或激励的工具,而成为一种与平台收入强绑定的价值载体。
- 收入飞轮(交易所 + 公链 + 稳定币):Hyperliquid 正在同时占据 Crypto 生态中三个最具现金流的赛道:衍生品交易所、公链、稳定币发行。
目前几乎全部收入来自衍生品交易平台。链上交易所凭借更强流动性、更低手续费、无需 KYC 等优势,正逐步蚕食 CEX 的市场份额。而且 Hyperliquid 不断扩展现货交易对,并有望支持代币化的股票、外汇、大宗商品等新资产,打开更大市场空间。
在公链领域,HyperEVM 正在构建“链上金融的 AWS”,为第三方团队提供基础设施。未来 Hyperliquid 极可能推出原生稳定币,补齐收入飞轮的最后一块拼图。 - 质押激励:持续的买入需求——为了获取折扣,用户需要在市场上买入并质押 $HYPE。持有并质押 $HYPE 的用户将享有交易手续费折扣。
强绑定的用户关系——质押即意味着认同与长期持有。这一机制将首次赋予 $HYPE 明确的使用价值,使其不仅仅是被动受益者,更成为主动参与生态、降低成本的“门票”。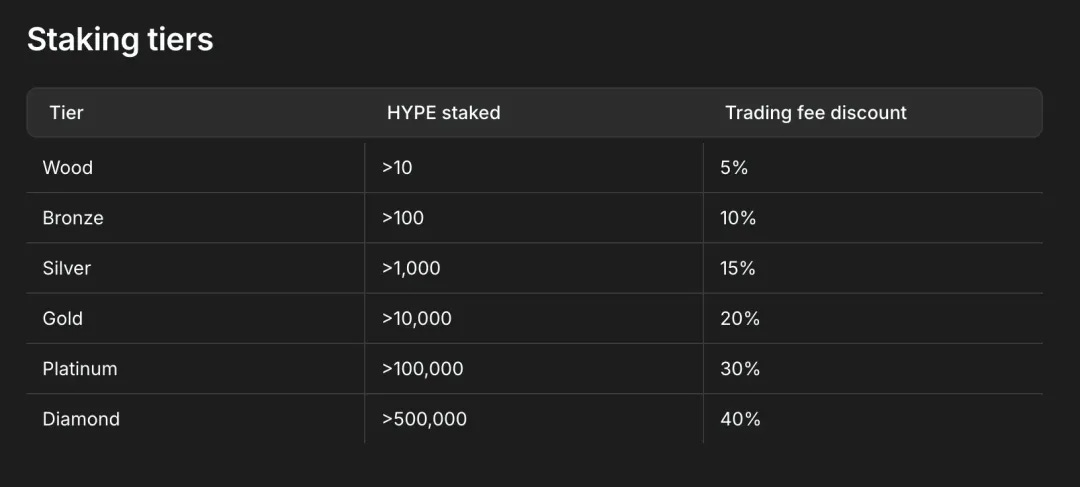
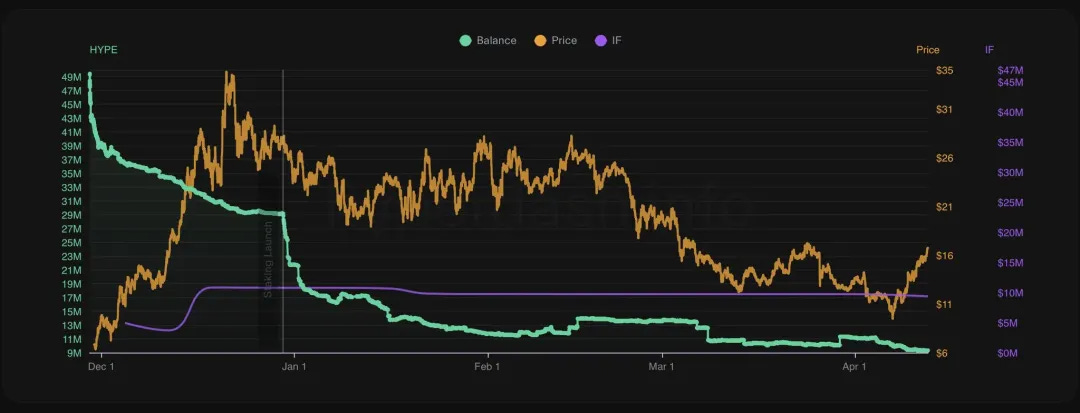
- 空投效应出尽,市场进入价值发现阶段:超 99% 的 HYPE 空投地址已完成清仓,抛压集中释放于上线后的前 6 周。空投余额从 4900 万骤降至不足 500 万,标志着早期获利盘彻底出清。随着无成本筹码退出,市场定价权重新回归真实买盘,HYPE 正从“空投博弈”阶段迈入“价值重估”阶段。
- 风险管理:为防止重演此前的价格攻击事件,Hyperliquid 正在系统性加强其风险管理机制,具体包括:
- 动态持仓限制:对风险资产采取灵活的持仓上限管理,特别是新上线代币;
- 清算机制升级:不再完全依赖 HLP 作为唯一清算对手方,引入风险缓冲机制,并发布实时 HLP 风险指标;
- 社区治理参与:引入用户投票机制,决定是否对某些代币执行下线处理。
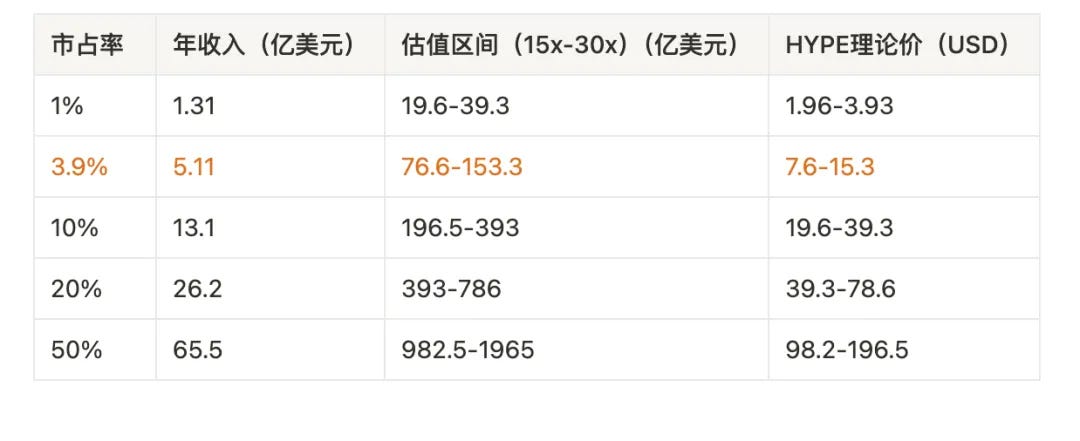
- 市占率 → 估值:每向上拿 1% 份额,HYPE 的理论价格就应该跳一级。
目前 Hyperliquid 已稳居链上交易所龙头,但在和其他 CEX 比较里,交易量占比只有 3.9%。若按当前发展速度,最快这个季度突破 5%。未平仓头寸增长快于成交量:OI 占比(7.8%)是交易量占比的 2 倍,说明资金不仅进来做撮合,还持续留在平台上持仓,反映出黏性与深度流动性均在提升。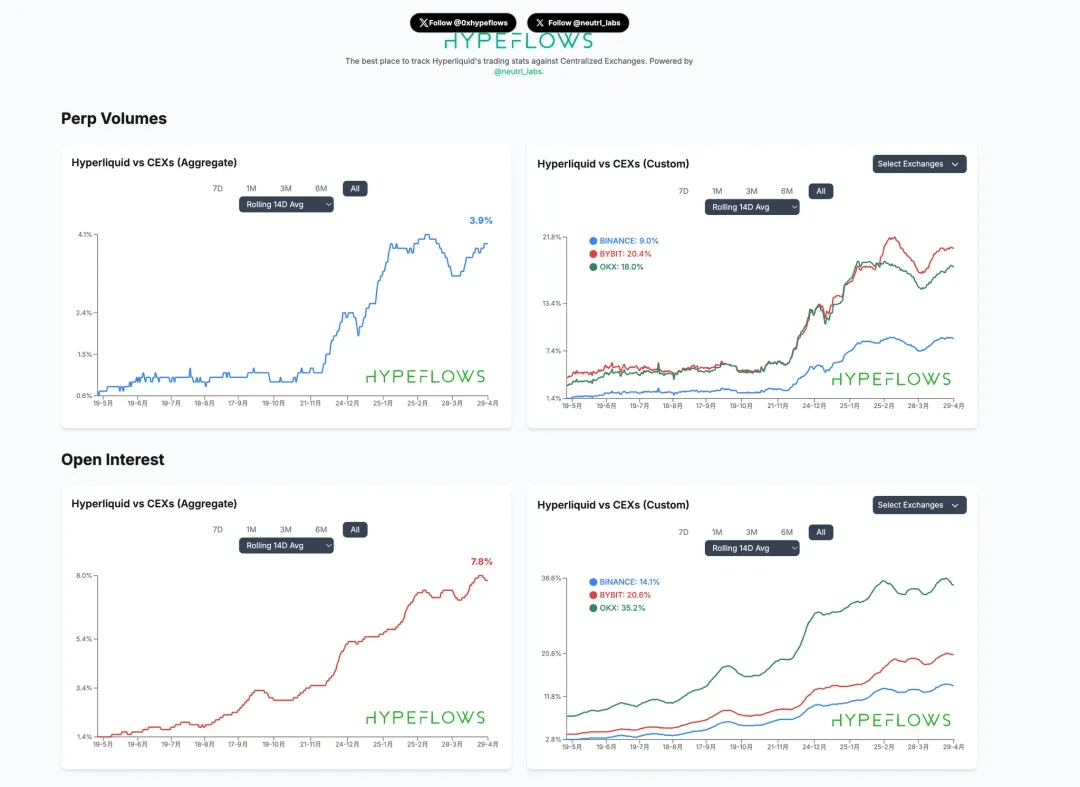
结论
需要注意的是,目前 97% 的收入都用来回购 HYPE,真实流通量会随回购减少。若供给缩减而利润增长,所带来的杠杆效应会更强。
若年底 Hyperliquid 可以实现 10% 以上的市场份额,HYPE 理论价+牛市溢价足以让 HYPE 价格上升至 $40 以上;若能达到 20% 以上,破三位数也并非不可能。
只要 Hyperliquid 的成交份额 + 资金留存双双维持上行斜率,估值与代币价格理论上呈线性甚至超线性抬升——这也是市场愿意为之付溢价的核心故事。